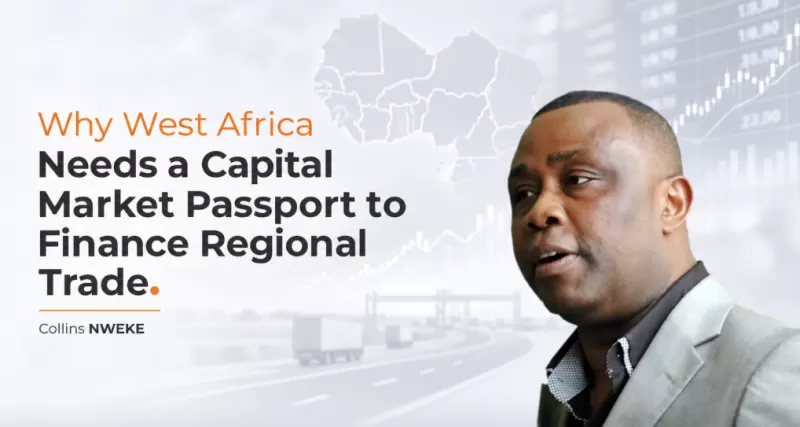
Collins Nweke, consultor internacional de comércio com atividade na Nigéria, Bélgica e Luxemburgo, defende que a África Ocidental está a integrar o seu comércio, mantendo, contudo, os seus mercados de capitais divididos por fronteiras nacionais. O seu ponto de partida é o quadro regional apresentado pelo ministro das Finanças, Taiwo Oyedele, na Cimeira Africa da S&P Global Ratings, em Lagos, a 10 de novembro de 2026, que propõe um passaporte para emitentes, uma identidade unificada para investidores, sistemas interligados de negociação e liquidação, liquidação em moedas locais, um índice regional de obrigações e um mecanismo de reforço de crédito destinado às infraestruturas.
Nweke analisa a proposta à luz de duas operações recentes. A Oferta Pública Inicial (IPO) da Dangote Petroleum Refinery recebeu pedidos de subscrição no valor aproximado de 5,85 biliões de nairas para uma oferta de 4,1 mil milhões de ações, a 525 nairas cada, com um valor aproximado de 2,15 biliões de nairas. Contudo, a participação de investidores de outros mercados africanos exigiu autorizações distintas, incluindo uma modalidade através de Global Depositary Receipts aprovada pela Autoridade dos Mercados de Capitais do Quénia. O porto de águas profundas de Bakassi, cuja construção teve início a 13 de novembro de 2026, com um custo estimado de 3,5 mil milhões de dólares americanos, demonstra necessidades de financiamento que ultrapassam a capacidade de qualquer Estado ou mercado nacional isolado.
Defende um passaporte apenas como mecanismo de reconhecimento mútuo assente em normas mínimas acordadas de divulgação, proteção dos investidores e aplicação da regulamentação, tomando como referência o regime europeu de prospetos. Salienta igualmente que a liquidação em moedas locais através do PAPSS não elimina o risco cambial. Propõe um projeto-piloto com um grupo limitado de emitentes e investidores institucionais, mecanismos de reforço de crédito reservados a projetos devidamente preparados e uma avaliação dos progressos baseada em transações concretizadas, com a Bélgica, o Luxemburgo e outros parceiros europeus a apoiar uma arquitetura liderada por África.
No meu trabalho como consultor internacional de comércio entre a Nigéria, a Bélgica e o Luxemburgo, deparo-me repetidamente com uma contradição familiar. A África Ocidental fala com confiança sobre mercados regionais. As empresas são incentivadas a pensar para além das fronteiras nacionais. As infraestruturas são apresentadas como regionais e os corredores comerciais são concebidos para ligar portos, produtores e consumidores de vários países. No entanto, o capital necessário para financiar estas ambições continua, em grande medida, confinado aos sistemas nacionais.
Uma empresa autorizada a captar capital na Nigéria não pode automaticamente oferecer os seus títulos a investidores no Gana, na Costa do Marfim ou no Senegal. Um investidor já identificado e verificado num país pode ter de repetir os procedimentos de registo noutro. As transações entre mercados vizinhos dependem frequentemente do dólar americano, mesmo quando nem o emitente nem o investidor são americanos. Numa recente reunião preparatória, um dos líderes empresariais que participará na minha Missão Empresarial a Bruxelas, em março de 2027, resumiu esta contradição de forma precisa, observando que a região está a tentar integrar o seu comércio enquanto mantém a sua arquitetura financeira fragmentada.
O ministro das Finanças da Nigéria e ministro responsável pela coordenação da Economia, Taiwo Oyedele, propôs uma abordagem mais coerente. Esta inclui um passaporte regional através do qual um emitente aprovado num mercado participante poderá captar capital noutros mercados; um sistema unificado de identificação de investidores; infraestruturas interligadas de negociação e liquidação; liquidação em moedas locais; um índice regional de obrigações; e um mecanismo de reforço de crédito destinado às infraestruturas. Trata-se de propostas, e não de um acordo já alcançado entre os governos e as autoridades reguladoras da África Ocidental. Contudo, estas propostas abordam uma verdadeira limitação estrutural.
A integração comercial exige integração financeira
A Zona de Comércio Livre Continental Africana é geralmente discutida em termos de tarifas, procedimentos aduaneiros, regras de origem e circulação de mercadorias. Estas questões são importantes. Mas as fábricas, os portos, as centrais elétricas, os armazéns, os caminhos de ferro e as redes digitais não se constroem com tabelas tarifárias. Exigem capital.
Um fabricante nigeriano que pretenda servir o mercado mais amplo da África Ocidental deveria poder obter financiamento de longo prazo junto de investidores que também beneficiem desse mercado regional. Um fundo de pensões na Costa do Marfim deveria poder considerar investir numa obrigação de infraestrutura nigeriana devidamente regulamentada. Um investidor ganês não deveria enfrentar duplicações regulamentares desnecessárias ao investir numa empresa elegível do Senegal ou da Nigéria. Se se espera que as mercadorias atravessem fronteiras, mas a poupança não pode fazê-lo, a integração regional continuará estruturalmente incompleta.
A África Ocidental não sofre necessariamente de falta de capital em termos absolutos. Os seus fundos de pensões, seguradoras, bancos, fundos de investimento, empresas e famílias detêm recursos financeiros consideráveis. Contudo, grande parte desse capital está fragmentado, concentrado em instrumentos de curto prazo ou absorvido pelo endividamento público. Não é direcionado de forma eficiente para ativos regionais produtivos.
A operação da Dangote revelou a barreira
A oferta da refinaria Dangote ilustrou tanto o potencial como as fragilidades do sistema atual. A oferta pública inicial atraiu pedidos de subscrição próximos dos 6 biliões de nairas, aproximadamente três vezes o número de ações inicialmente oferecidas. Contudo, as diferenças entre as regras de admissão à cotação e as autorizações regulamentares distintas complicaram os esforços para alargar a participação através das bolsas africanas. A Autoridade dos Mercados de Capitais do Quénia aprovou uma modalidade através de Global Depositary Receipts, mas essa estrutura continuou a exigir as autorizações pertinentes da Nigéria. A tecnologia para uma maior participação transfronteiriça existe cada vez mais graças a iniciativas como o African Exchanges Linkage Project e o Pan-African Payment and Settlement System. O elemento em falta é a arquitetura regulamentar e jurídica necessária para os interligar.
A fragmentação financeira de África já não é, portanto, apenas um problema tecnológico. É também um problema de confiança regulamentar. Um país aceitará a diligência devida realizada por outro? A identificação dos investidores será reconhecida entre jurisdições? O que acontece quando um emitente entra em incumprimento? Que tribunais têm competência? Como são tratados os impostos? Um investidor pode repatriar os fundos obtidos? Quem protege um acionista minoritário quando o emitente e o investidor operam ao abrigo de sistemas jurídicos diferentes? Um passaporte regional deve responder a estas questões.
Bakassi demonstra porque é que a escala importa
O início das obras do projeto do porto de águas profundas de Bakassi, durante a mesma semana, ilustra a dimensão do desafio de financiamento. O projeto está avaliado em aproximadamente 3,5 mil milhões de dólares americanos e pretende proporcionar uma alternativa de acesso marítimo, ligar-se a uma importante autoestrada e apoiar o comércio para além de Cross River e da Nigéria. A cerimónia constituiu um marco importante na execução do projeto, mas não demonstrou, por si só, que todo o pacote de financiamento tivesse atingido o fecho financeiro. Um projeto desta dimensão não pode depender da capacidade de um único governo estadual ou de um único mercado nacional de capitais.
Estes projetos exigem combinações de capital próprio, financiamento para o desenvolvimento, dívida de longo prazo, garantias e investimentos institucionais. Parte do capital poderá vir de fora de África, como é desejável. Mas os investidores regionais também devem dispor de vias credíveis para participar em ativos que irão moldar a sua própria geografia comercial e económica. Um mercado regional de obrigações poderá alargar a base de investidores, enquanto os mecanismos de reforço de crédito poderão melhorar o perfil de risco de um projeto. Os instrumentos em moedas locais poderão reduzir parte do desfasamento cambial que enfraqueceu muitos projetos africanos.
O projeto deve, antes de mais, ser financeiramente viável. Um mercado regional não pode salvar um estudo de viabilidade incompleto, previsões irrealistas de movimentação de carga ou um modelo de receitas pouco claro. A integração amplia o acesso ao capital; não substitui a preparação dos projetos.
A liquidação em moedas locais é estrategicamente importante
A proposta de liquidar transações regionais de títulos em moedas locais merece particular atenção. As economias da África Ocidental utilizam regularmente divisas escassas para intermediar transações entre países vizinhos. Isso aumenta os custos, introduz exposição ao risco cambial e reforça a dependência de moedas externas à região.
O PAPSS oferece uma base para reduzir essa dependência nos pagamentos comerciais. A extensão de infraestruturas compatíveis à liquidação de títulos poderá aprofundar a sua importância económica. Contudo, a liquidação em moedas locais não elimina o risco cambial. Os investidores continuam a precisar de confiança na liquidez dos mercados, na credibilidade das taxas de câmbio e na possibilidade de transferir legalmente os fundos. A integração dos mercados de capitais continuará frágil sem credibilidade fiscal e monetária nos Estados participantes.
A integração não deve tornar-se uma diluição regulamentar
A África Ocidental não precisa de inventar este princípio do zero. O passaporte regional proposto baseia-se numa lógica regulamentar familiar no âmbito da União Europeia. Ao abrigo do regime europeu de prospetos, um prospeto aprovado pela autoridade competente de um Estado-Membro pode ser utilizado para oferecer títulos noutros Estados-Membros, sujeito aos procedimentos de notificação estabelecidos.
O passaporte europeu não é simplesmente um acordo para confiar na autoridade reguladora que atua primeiro. É sustentado por requisitos harmonizados de divulgação, proteção dos investidores, conduta de mercado, controlos contra o branqueamento de capitais e liquidação de títulos, bem como por mecanismos de cooperação entre autoridades reguladoras nacionais.
Esta distinção é fundamental. A África Ocidental deve inspirar-se nesta arquitetura sem fingir que a equivalência regulamentar já existe. Um passaporte regional deve significar reconhecimento mútuo depois de os mercados participantes terem acordado normas mínimas credíveis e demonstrado que conseguem aplicá-las. Não pode significar reconhecimento mútuo em substituição de normas.
O objetivo não deve ser nem alargar a toda a região a regra nacional mais fraca, nem impor a todos os emitentes a burocracia mais complexa. Deve consistir em estabelecer um limiar comum suficientemente sólido para proteger os investidores, preservar a integridade dos mercados e permitir que as autoridades reguladoras confiem nas decisões dos seus homólogos.
A Europa deve apoiar sem se apropriar da arquitetura
A Bélgica, o Luxemburgo e a União Europeia, no seu conjunto, podem contribuir de forma construtiva.
O Luxemburgo possui uma vasta experiência em fundos transfronteiriços, administração de títulos e coordenação regulamentar.
A Bélgica oferece experiência relevante em banca, seguros, financiamento de projetos e infraestruturas.
As instituições europeias podem contribuir com garantias, assistência técnica e instrumentos de partilha de riscos.
Esta experiência poderá ajudar a África Ocidental a conceber sistemas credíveis e a preparar projetos suscetíveis de atrair investimento. Contudo, a arquitetura deve continuar a ser liderada por África. O objetivo não é reproduzir mecanicamente os sistemas europeus nem tornar os mercados africanos de capitais dependentes de intermediários europeus. Trata-se de adaptar experiências úteis às realidades da África Ocidental, incluindo várias moedas, diferentes tradições jurídicas e níveis distintos de desenvolvimento dos mercados. A parceria deve fortalecer as instituições africanas, e não substituí-las.
Da proposta à implementação
A proposta de passaporte regional necessita agora de um caminho prático para a implementação. As autoridades reguladoras participantes devem, em primeiro lugar, acordar normas mínimas de divulgação, conduta de mercado e proteção dos investidores. Em seguida, devem identificar um grupo-piloto limitado de emitentes e investidores institucionais. Os sistemas de identificação de investidores devem tornar-se interoperáveis, com uma proteção robusta dos dados, enquanto o PAPSS e as infraestruturas existentes de ligação entre bolsas devem ser testados para a liquidação de títulos.
Um mecanismo regional de reforço de crédito deve apoiar projetos de infraestruturas e industriais devidamente preparados, em vez de financiar despesas públicas gerais. As regras fiscais, de insolvência e de resolução de litígios também devem ser clarificadas antes de serem comprometidos montantes significativos de capital por parte dos investidores. Os progressos devem ser avaliados através de transações concretizadas, nomeadamente capital mobilizado, projetos financiados, custos de liquidação reduzidos e investidores participantes além-fronteiras.
Um mercado à altura da ambição
A África Ocidental tem passado anos a descrever-se como um mercado de centenas de milhões de pessoas. Essa dimensão demográfica é real. Mas a população, por si só, não cria uma economia integrada. A integração torna-se significativa quando os produtores podem vender a nível regional, as infraestruturas ligam os mercados, os pagamentos são compensados de forma eficiente e a poupança de um país pode financiar ativos produtivos noutro.
A proposta da Nigéria oferece uma base séria para essa próxima etapa. A região não precisa apenas de mais capital. Precisa de organizar o capital que já possui, interligá-lo através das fronteiras e proteger aqueles que o investem. A África Ocidental não pode construir um futuro económico comum enquanto o seu capital permanecer preso em compartimentos nacionais.
Comentários
Carregando comentários…